Un problème de trésorerie n’est pas toujours un problème financier.
Une marge qui se dégrade ne trouve pas nécessairement son origine dans la comptabilité. Un reporting peu fiable ne se corrige pas uniquement en ajoutant des tableaux. Et une prévision de trésorerie ne peut pas être pertinente si les informations commerciales et opérationnelles ne sont pas suffisamment fiables.
Dans une PME, les chiffres constituent souvent la partie visible de difficultés qui trouvent leur origine ailleurs : organisation, facturation, conditions commerciales, achats, gestion des stocks, circulation de l’information ou répartition des responsabilités.
Le rôle du DAF ne peut donc pas toujours s’arrêter à la production et à l’analyse des données financières.
Les chiffres révèlent souvent un problème opérationnel
Lorsqu’une tension apparaît dans la trésorerie, le premier réflexe consiste généralement à examiner les encaissements et les décaissements.
Cette analyse est indispensable. Mais elle ne suffit pas toujours.
Le retard d’encaissement peut provenir :
- d’une facturation effectuée trop tardivement ;
- de prestations qui ne sont pas validées à temps ;
- de dossiers clients incomplets ;
- de conditions de paiement mal négociées ;
- d’un suivi insuffisant des litiges ;
- d’une responsabilité mal définie entre les équipes.
Dans ces situations, la trésorerie traduit les conséquences financières d’un dysfonctionnement opérationnel.
Le même raisonnement s’applique à la rentabilité. Une baisse de marge peut être liée aux prix, mais aussi à une dérive des achats, à une mauvaise planification, à une sous-utilisation des ressources ou à des prestations supplémentaires qui ne sont pas refacturées.
Analyser le résultat permet de constater le problème. Comprendre le fonctionnement de l’entreprise permet d’agir dessus.
Le reporting ne remplace pas la compréhension du terrain
Une entreprise peut disposer de nombreux indicateurs sans réellement comprendre ce qui fait évoluer sa performance.
Lorsque les données sont dispersées entre plusieurs outils, saisies différemment selon les équipes ou produites sans responsabilités clairement définies, le reporting devient difficile à fiabiliser.
La réponse ne consiste pas nécessairement à créer un nouveau tableau de bord.
Il faut parfois commencer par des questions plus simples :
- Qui produit l’information ?
- À quel moment est-elle disponible ?
- Comment est-elle contrôlée ?
- Qui doit agir lorsqu’un écart apparaît ?
- Quelle décision cet indicateur doit-il permettre de prendre ?
Un indicateur n’est utile que s’il repose sur une donnée fiable, comprise et rattachée à une action possible.
Le travail du DAF consiste alors à relier les données financières aux réalités commerciales et opérationnelles de l’entreprise.
Sortir de la finance ne signifie pas remplacer les opérationnels
Relier la finance aux opérations ne signifie pas que le DAF doit prendre la responsabilité de tous les sujets.
Son rôle est plutôt de mettre en évidence les interactions entre les décisions prises et leurs conséquences financières.
Il peut notamment :
- objectiver une situation à partir des chiffres ;
- identifier les causes d’un écart ;
- faciliter les échanges entre les équipes ;
- proposer des priorités ;
- mesurer les effets des décisions ;
- accompagner le dirigeant dans ses arbitrages.
La finance apporte une grille de lecture commune. Elle permet de traduire des difficultés parfois diffuses en enjeux mesurables : trésorerie mobilisée, perte de marge, délais supplémentaires ou besoins de financement.
Le DAF ne se substitue donc pas aux responsables commerciaux, opérationnels ou administratifs. Il les aide à relier leurs actions à la performance globale de l’entreprise.
Une approche particulièrement utile dans les périodes de transformation
Le lien entre finance et opérations devient essentiel lors des périodes de croissance, de réorganisation ou de difficulté.
Une entreprise qui grandit rapidement peut voir ses processus devenir inadaptés. Les responsabilités sont moins lisibles, les outils ne communiquent pas toujours entre eux et le besoin en fonds de roulement augmente plus vite que prévu.
Dans une situation de tension, l’enjeu consiste au contraire à concentrer les ressources sur les activités prioritaires, sécuriser les flux essentiels et rendre les décisions rapidement applicables.
Dans les deux cas, les prévisions financières ne peuvent pas être construites indépendamment de la réalité opérationnelle.
Elles doivent intégrer les capacités des équipes, les délais de réalisation, les engagements commerciaux, les contraintes fournisseurs et les décisions du dirigeant.
Éviter que le DAF devienne le responsable de tous les sujets
Cette approche transversale comporte néanmoins un risque : transformer la direction financière en fonction fourre-tout.
Parce qu’il dispose d’une vision globale, le DAF peut progressivement récupérer tous les sujets qui ne trouvent pas de responsable clairement identifié.
Cette situation affaiblit son efficacité et entretient les difficultés d’organisation.
Une intervention transversale doit donc rester structurée autour d’un mandat précis :
- identifier les sujets ayant un impact significatif sur la performance ;
- clarifier les responsabilités ;
- organiser la circulation de l’information ;
- mettre en place les outils de suivi nécessaires ;
- accompagner les équipes jusqu’à la stabilisation des processus.
L’objectif n’est pas de centraliser durablement toutes les décisions dans la fonction Finance. Il est de remettre l’organisation en capacité de fonctionner avec des responsabilités claires.
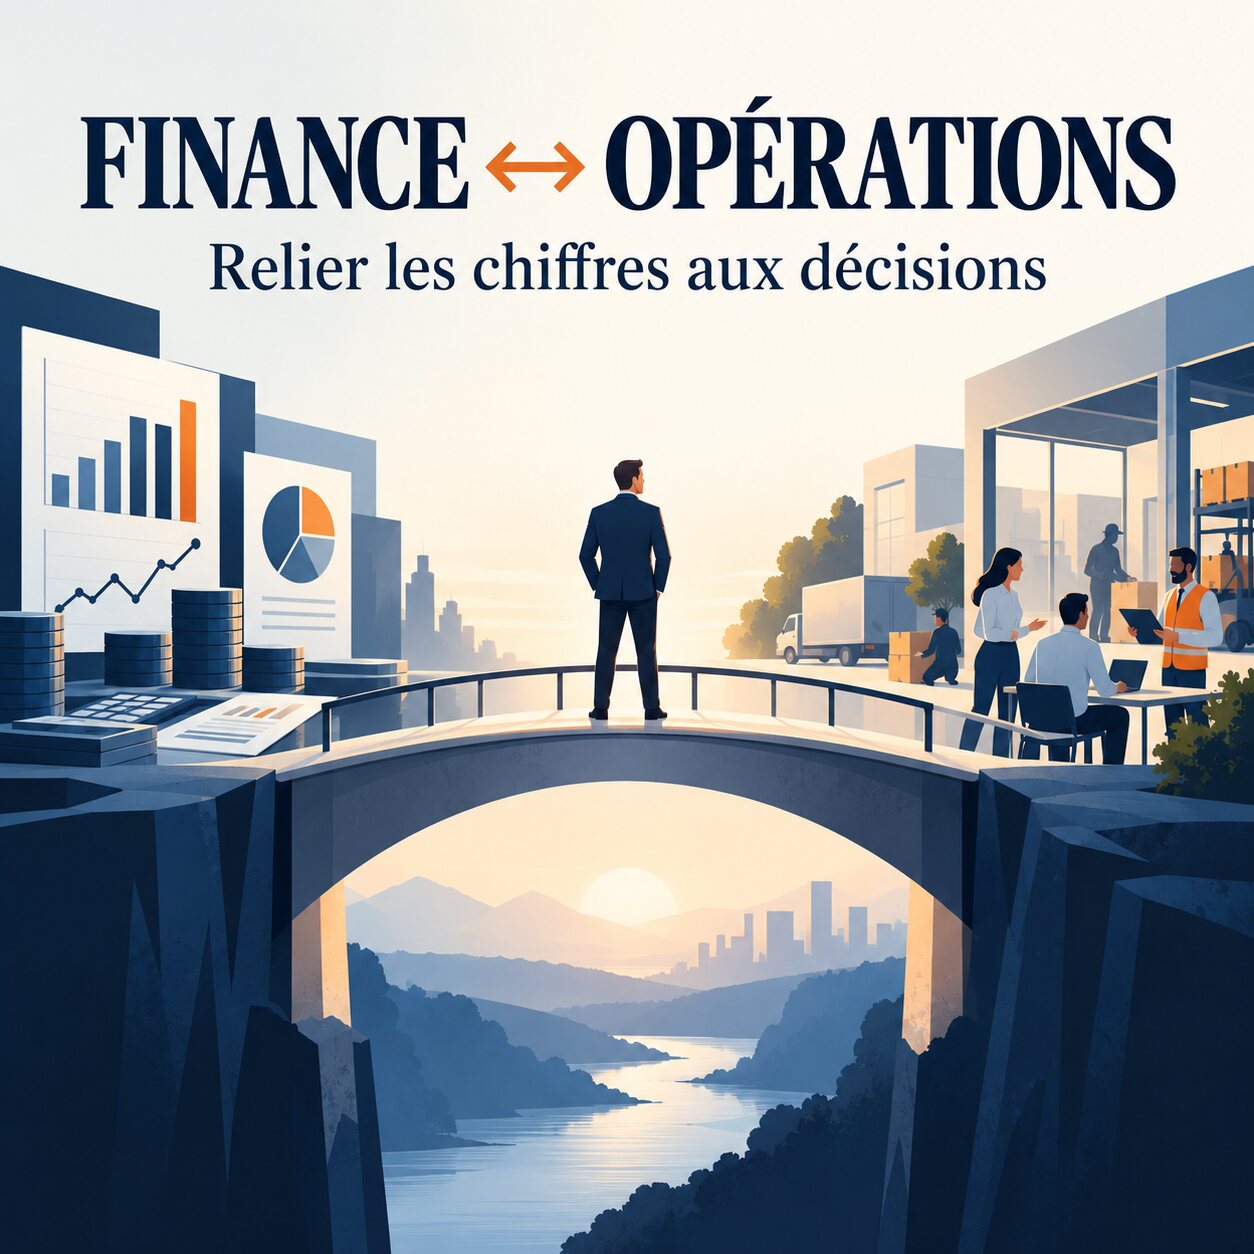
Relier les chiffres aux décisions
Une direction financière utile ne se contente pas de commenter le passé.
Elle permet au dirigeant de comprendre ce qui se joue derrière les chiffres, d’anticiper les conséquences d’une décision et de concentrer les équipes sur les priorités.
Le DAF doit donc savoir rester dans son rôle tout en regardant au-delà de son périmètre.
Car les chiffres indiquent souvent où se trouve le problème. Mais c’est dans le fonctionnement réel de l’entreprise que se trouve la solution.
Vous rencontrez une difficulté de trésorerie, de rentabilité ou de pilotage dont les causes restent difficiles à identifier ? Un regard croisé sur les finances et les opérations permet souvent de faire émerger les véritables priorités.
Découvrir mon accompagnement en direction financière et opérationnelle

0 commentaires